はじめに
こんにちは。10月を迎え、今年も残りわずかとなってきました。企業における年末決算の準備はもちろんですが、年次申告の一つでもあり個人にとっても翌年4月に控える「個人所得税の年次申告」に向けた事前準備を意識し始める重要な時期です。
「個人の確定申告は来年だからまだ先」と思われがちですが、年内のうちに自身の所得状況やお持ちの方は控除対象の領収書(CFDI)を整理しておくことで、直前のトラブルや申告漏れを防ぐことができます。
CFDI
本記事では、メキシコに在住・勤務されている方向けに、メキシコの税制における「全世界所得」の考え方や年次申告が必要となる3つの主な条件、そして不履行時のペナルティについて、メキシコの法的根拠に基づき解説します。
1. メキシコの「全世界所得」課税とは?
メキシコで課税対象となる所得を考えるうえで、最も重要な原則が「全世界所得(Renta Mundial)」です。
*根拠法典:メキシコ所得税法 第1条
メキシコ所得税法第1条では、「メキシコ居住者とみなされる個人および法人は、所得の発生源がメキシコ国内であるか国外であるかを問わず、全世界で生じたすべての所得について所得税(ISR)を納付する義務がある」と規定されています。
たとえば、日本人駐在員や現地在住者がメキシコの税務上の居住者に該当する場合、メキシコ国内で支払われる給与だけでなく、日本国内の口座で受け取っている役員報酬・給与・不動産収入・投資利息・株式譲渡益なども原則として合算して申告する義務が生じます。
2. 個人年次申告の義務が発生する「3つの主要条件」
「給与所得者であれば会社が年末調整をしてくれるため、個人での申告は不要」と思われがちですが、一定の条件に該当する場合は個人でSAT(国税庁)へ年次申告を行う義務が発生します。
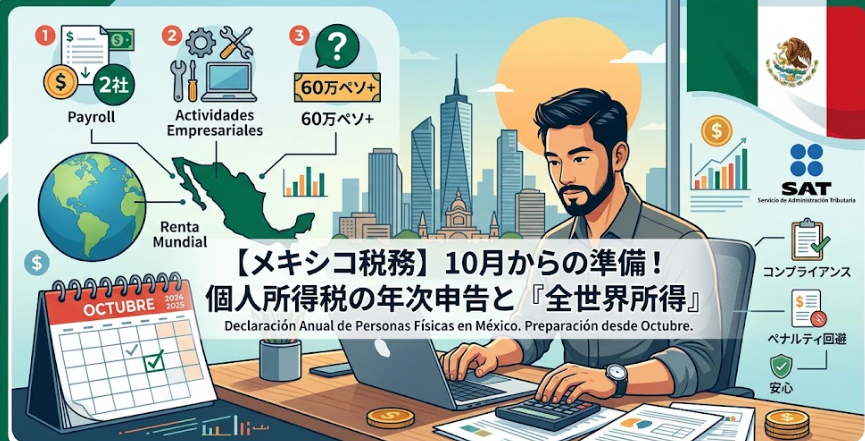
所得税法第150条、第98条、第90条などの規定により、義務となる主な条件は大きく分けて以下の3つのパターンに分類されます。
① 給与所得に関する特定条件(第98条・第150条)
給与所得のみを得ている場合でも、以下のいずれかに該当する場合は個人での申告が義務付けられます。
- 年間給与収入が40万ペソ($400,000 MXN)を超える場合
- 同一年度内に2社以上の雇用主から給与を得た場合(転職、兼業、日メキシコ両国からの給与支給など)
- 12月31日より前に退職した場合、またはメキシコ国内で源泉徴収義務を持たない主体から給与を得ている場合
*日本人の駐在員の方の場合は基本的に年間給与条件および2か所からの所得という項目に当たることが多く、基本的には個人の年次所得の申告が必要になります。
② 給与以外の所得がある場合(所得税法第150条より)
給与に加えて、あるいは単独で以下のような他の区分の所得がある場合です。
- 不動産賃貸所得
- 個人事業・専門職所得
- 利息所得、配当所得、株式・不動産等の売却益
- プラットフォームビジネスによる所得 等
③ 非課税・情報開示義務対象の臨時収入が60万ペソを超える場合(所得税法第90条)
課税対象とならない収入(非課税)であっても、年間合計額が60万ペソ($600,000 MXN)を超える場合は、年次申告書上でSATへ開示・報告する義務があります。
- 借入金
- 贈与・寄付
- 懸賞金・賞金
(※報告を怠った場合、SATから課税対象所得とみなされるリスクがあるため注意が必要です。)
3. コンプライアンス違反・不履行時のペナルティとリスク
年次申告の義務があるにもかかわらず、期限(毎年4月30日)までに申告・納付を行わなかった場合、連邦税法に基づき以下のような厳しい罰則や業務上のリスクが科されます。
経済的ペナルティ(罰金・加算税)
- 罰金:連邦税法第81条第I項および第82条の規定に基づき、未提出の申告義務1件につき約$1,810〜$22,400 MXN以上の罰金が科され。(SATから督促・要求を受けた後の申告となった場合、罰金額はさらに高額化します)
- 遅延損害金とインフレ補正:納付すべき税額がある場合、納期限翌日から発生する加算利息やインフレ補正により、未払い税額が増大します。
企業・個人への実務的影響(コンプライアンスリスク)
- 納税履行意見書の「Negative(不適切)」化:SATから不履行と判断されると、ステータスがNegativeとなり、銀行口座の開設・融資、政府・主要企業との取引、各種ビザ・ライセンスの更新に支障をきたす可能性があります。
- 電子領収書(CFDI)発行用デジタル証明書(CSD)の停止:悪質な不履行とみなされた場合、請求書が発行できなくなるリスクがあります。
- 労働法や利益分配への影響:企業の役員・従業員の場合、確定申告の内容はメキシコ労働法で定められた労働者利益分配(PTU)の計算や、企業側の源泉徴収の実態と密接に関連するため、適正な管理が不可欠です。
おわりに:10月からの早期チェックが成功の鍵
メキシコの税制は、連邦官報で毎年細かなルールや様式が更新されることがあります。
4月の申告直前になって「申告義務があることを知らなかった」「日本の所得データを準備する時間が足りない」といったトラブルに直面しないよう、10月のこの時期からご自身の所得・税務ステータスをチェックしておくことが大切です。
メキシコ税務・個人所得税申告に関するお問い合わせ
当社では、メキシコ進出企業様や駐在員様向けに、全世界所得の申告サポートを提供しております。
- 「自分に年次申告の義務があるか確認したい」
- 「日本での所得を含めた全世界所得の計算方法を知りたい」
- 「自社駐在員の税務コンプライアンスを強化したい」
このようなお悩みをお持ちの方は、ぜひお気軽に下記よりご相談ください。
[お問い合わせ・無料相談はこちら]
No responses yet